日本清酒上半年出口量减额增,中国市场出口量下降7.5%
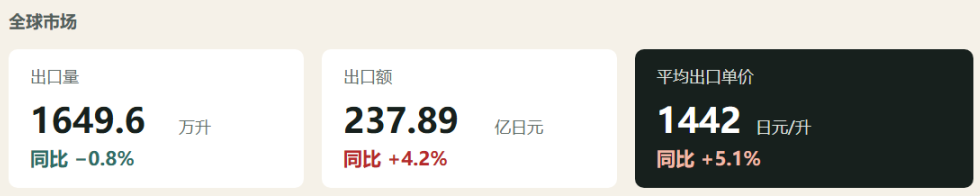
根据日本财务省贸易统计,2026年上半年,日本清酒出口量为1649.6万升,同比下降0.8%;出口额为237.89亿日元(约合人民币10.20亿元),同比增长4.2%。其中,对中国大陆出口量为306.3万升,同比下降7.5%;出口额为66.87亿日元(约合人民币2.87亿元),与去年同期基本持平。
整体来看,日本清酒出口至中国大陆、美国等主要市场有所放缓,韩国、加拿大及部分欧洲市场则继续增长,出口市场进一步分化。
01
中国大陆二季度转弱,韩国升至出口额第三
从整体市场看,2026年上半年日本清酒出口量小幅下降,但出口额仍保持增长,平均出口单价约为1442日元/升,同比增长5.1%。这意味着,上半年日本清酒出口额的增长主要由单价提升带动,而不是出货规模扩大。
首先来看中国大陆市场。2026年上半年,日本清酒对中国大陆出口量为306.3万升,同比下降7.5%;出口额为66.87亿日元,与去年同期基本持平,仍是日本清酒第一大出口额市场。
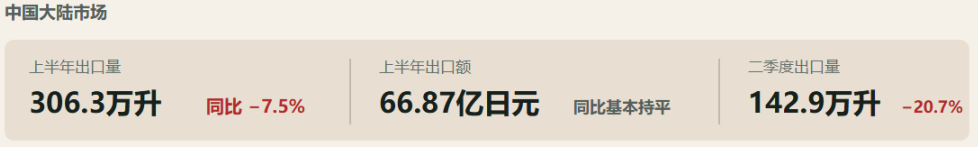
分季度来看,一、二季度的表现差异较大。第一季度,日本清酒对中国大陆出口量、出口额分别同比增长8.2%和10.9%;进入第二季度,出口量降至142.9万升,同比下降20.7%,出口额为30.92亿日元,同比下降10.2%。由此来看,上半年的下滑主要发生在第二季度,一季度出现的恢复性增长并未延续。
在均价方面,上半年平均出口单价约为2183日元/升,同比增长8.1%。单价上涨在一定程度上抵消了出口量减少的影响,也反映出对华出货中高单价产品的占比或价格有所提升。
中国香港市场则呈现出相反的量价变化。上半年,日本清酒对中国香港出口量为103.8万升,同比增长2.2%;出口额为23.97亿日元,同比下降4.2%;平均出口单价约为2309日元/升,同比下降6.2%。
从季度变化看,中国香港市场第一季度出口量增长10.9%,第二季度则下降5.0%;第二季度出口额也下降5.8%。这说明香港市场虽然保持了上半年的出货量增长,但增长主要集中在一季度,后续动能已经有所减弱。
若将中国大陆和中国香港简单合计,上半年日本清酒对两地出口量约为 410.1 万升,同比下降 5.2%;出口额约为 90.83 亿日元(约合人民币3.86亿元),同比下降 1.1%。尽管有所回落,但出口额仍然超过同期美国市场。
美国依然是日本清酒最大的出口量市场。2026年上半年,日本清酒对美国出口量为398.1万升,同比下降2.2%;出口额为56.39亿日元,同比下降1.7%。
不过,美国市场在第二季度出现企稳迹象。第一季度,日本清酒对美国出口量、出口额分别下降3.2%和6.2%;第二季度出口量降幅收窄至1.4%,出口额则同比增长2.2%。虽然尚未恢复全面增长,但美国市场没有继续明显下探。
韩国市场的变化更加突出。2026年上半年,日本清酒对韩国出口量为257.1万升,同比下降7.1%;出口额为25.35亿日元,同比增长18.4%,超过中国香港,升至日本清酒第三大出口额市场。
同期,日本清酒对韩国的平均出口单价达到986日元/升,同比增长27.4%。第二季度,韩国市场出口量降幅由第一季度的12.1%收窄至1.8%,出口额增幅则由13.9%扩大至23.0%,呈现较为明显的“量缩额增”。
从绝对增量看,上半年日本清酒出口额较去年同期增加约9.69亿日元,其中韩国市场增加约3.94亿日元,贡献了超过四成的出口额增量,成为上半年最主要的增长来源之一。
加拿大和新加坡也保持增长。日本清酒对加拿大出口量为82.3万升,同比增长46.7%;出口额为7.81亿日元,同比增长29.1%。对新加坡出口量为35.4万升,同比增长15.8%;出口额为7.97亿日元,同比增长18.2%。
欧洲市场则呈现多点增长。上半年,日本清酒对德国、英国、法国和荷兰的出口量分别增长18.9%、6.1%、9.0%和23.3%,出口额分别增长38.4%、23.6%、16.4%和29.1%。四个市场的出口额增速均高于出口量增速,说明欧洲市场不仅出货规模有所扩大,平均出口单价也在上升。
不过,这些欧洲市场的体量仍然较小,短期内尚不足以替代中国大陆、美国等核心市场。
整体而言,2026年上半年日本清酒出口并非全面走弱,而是从此前的普遍增长转向结构分化。中国大陆、中国香港和美国等主要市场放缓,韩国、加拿大和欧洲部分市场则提供了增量。
02
高基数叠加渠道调整,对华出口二季度承压
2026年上半年,日本清酒对中国大陆出口量下降7.5%,既有去年同期基数较高的影响,也与二季度消费放缓、餐饮渠道收缩以及进口商调整产品结构有关。
2025年上半年,日本清酒对中国大陆出口量和出口额曾分别增长44.5%和29.9%,当时进口商和经销商的补货相对集中。因此,今年上半年的下降一定程度上是高基数下的正常回调。与2024年同期相比,2026年上半年对中国大陆的出口量和出口额仍分别增长约33.7%和29.9%。
杭州一家连锁超市负责人宋宝宏告诉烈酒商业:“今年一季度獭祭卖得不错,春节前后走亲访友和聚餐带来了一波集中需求,即时零售平台的订单一度比平时高出20%左右。但进入二季度以后,节日和礼赠需求退去,酒类消费也进入淡季,门店客流和补货速度都慢了下来。”
“门店现有库存还能够销售一段时间,即使‘618’期间进行了促销,也主要是在消化已有库存,没有马上形成新的进口订单。”宋宝宏说道。
除了季节和库存因素,日料渠道本身也在收缩。目前为止,日料店仍是日本清酒在国内最主要的消费场景,门店数量减少以及餐饮经营压力增大,都会直接影响清酒的铺货和复购。
一名给餐饮渠道供货的上海酒商孙政一表示:“目前消费者主动点清酒,主要还是在日料店。中餐、火锅、烧烤等场景中,啤酒、白酒和其他低度酒的选择更多,清酒很难成为必点酒水。现在一些日料店也在减少酒水SKU,只留下知名度较高、出货较快的几款产品,小众品牌受到的影响更明显。”
此外,有业内人士指出,清酒在日料店中还受到其他酒种的分流。“过去,清酒几乎是日料店佐餐酒的首选,但现在不少门店增加了干白、起泡酒、梅酒和威士忌等产品,分流了部分清酒份额,尤其是白葡萄酒和起泡酒,同样适合搭配刺身、海鲜等菜品,消费者认知度较高,价格选择也更加丰富。”
与此同时,以米酿低度酒为卖点的国产清酒也在增加。在线下渠道,这些产品的价格通常更低,供货和补货更加灵活,部分产品开始进入烧烤、火锅、大众餐饮、商超及即时零售渠道。
国产清酒目前虽然尚难替代头部日本品牌和中高端纯米大吟酿,但在大众价位段,其较低的尝试成本和更充足的渠道利润,已经分流了一部分入门消费者。对于不强调产区、酒造和工艺的消费者而言,价格和口感往往比是否日本原瓶进口更加重要。
北京酒类进口商李睿告诉烈酒商业:“今年一些知名品牌以及部分纯米大吟酿的客户需求比较稳定,一些知名度不高、价格优势又不明显的中低端和长尾产品则出现放缓。”
“现在进口商不愿意同时压太多品牌和SKU,会减少动销较慢的基础款,把订单集中到头部品牌和单价较高的产品上。这样一来,进口量可能减少,但进口额未必同步下降。”李睿说道。
深圳某酒业公司总经理张鼎透露:“几年前,我们就减少了日本清酒的业务投入,现在线上价格直接把利润打没了,很多时候零售价还比我们拿货价低,根本没有操作空间,目前内卷严重,几乎已经没有利润。”
此外,部分产品在通关环节受到影响,一定程度上影响了部分产品的流通。烈酒商业梳理发现,2025年-2026年,有不少清酒未准入境,其中就包含部分獭祭,问题主要集中在产品未获准入、标签不合格、自主召回等方面。
综合来看,2026年上半年日本清酒对中国大陆出口量回落,是高基数、二季度消费转淡、日料渠道收缩、国产产品分流等方面共同作用的结果。出口额仍维持在去年同期水平,平均单价继续上涨,说明中国市场并非突然失去需求,而是增长方式正在发生变化。
下半年,日本清酒能否重新恢复对华出货量增长,关键仍在于渠道库存能否顺利消化,以及消费场景能否从日料店进一步延伸至家庭自饮、大众餐饮和年轻人聚会。在此之前,头部品牌和高单价产品可能保持相对稳定,而知名度较低、渠道基础薄弱的产品仍将面临调整。