保乐力加2027财年一季度:跌幅大幅收窄,中国市场终端动销恢复增长
法国当地时间10月15日,国际酒业巨头保乐力加集团发布了其2027财年(2026年7月1日-2026年9月30日)一季度业绩报告。
据报告显示,保乐力加集团2027财年一季度净销售额为22.34亿欧元(约合人民币167.5亿元),同比下滑6.3%,剔除汇率变动、收购等因素后的有机下滑仅为0.9%,较上一财年同期的-7.6%大幅收窄,显示出明显的环比改善势头。如剔除美国及中国市场,集团一季度有机增长则达到4%,体现了其全球布局的多元韧性。
01
全球净销售额有机下滑0.9%,除中美外市场增长4%
具体来看,保乐力加在2027财年一季度的净销售额为22.34亿欧元,同比下滑6.3%,有机下滑为0.9%。这一明显差别,主要来自印度卢比和土耳其里拉的贬值,以及帝王蓝威士忌(Imperial Blue)及葡萄酒业务的出售带来的业务收缩对报表数据造成的一定拖累。

集团在报告中表示,全球环境仍充满波动和不确定性,欧洲和中东地区持续冲突,部分市场面临生活成本压力。但多个关键市场的增长势头和销售正在改善,这得益于集团多元化的高端品牌组合、均衡广泛的地理布局以及快速适应市场变化的能力。
值得关注的是,一季度集团整体销量恢复增长,增幅达6%,其中战略国际品牌销量增长2%,显示出终端动销的积极信号。
02
中国市场:终端动销恢复增长,渠道结构加速重构
具体到中国市场,2027财年一季度有机净销售额下滑25%,主要受贸易库存调整影响。
但值得关注的是,在充满挑战的宏观经济环境中,终端实际动销(underlying depletions)已恢复增长,确认了此前在2026财年全年业绩发布时所指出的中秋前贸易谨慎乐观情绪。
保乐力加在报告中表示,马爹利在非即饮渠道的动销在中秋营销活动成功推动下恢复增长,而即饮渠道虽受益于去年同期基数较低效应,但仍持续受到监管收紧的压力。品牌组合中其余品牌的终端动销趋势整体保持韧性,尤其是格兰威特、皇家礼炮、尊美醇和奥美加表现强劲。
一方面按照过往经验来看,“金九银十”的销售占据了进口烈酒全年非常大的市场份额,而目前报告提到的终端实际动销恢复增长,即显示保乐力加已走出未来结构性重回增长的第一步。而有机净销售额下滑25%则是其渠道端正在经历明显去库存的重要信号,表明保乐力加正在大力减轻渠道的压力,以及恢复渠道的合理库存和信心。
另一方面,报告中提到的非即饮和即饮渠道同时都在企稳和恢复增长,也充分说明了其多年来推进的渠道多元化开始成为中国市场的业绩稳盘基石。以往如马爹利这类高端干邑在KTV、酒吧等夜店渠道销售的占比更为突出,而推进渠道多元化之后,来自非即饮渠道的销售占比逐年攀升,极大的分摊了单一渠道出货的市场和政策风险。
03
各区域市场表现分化,印度及新兴市场增长强劲
分区域来看,各市场表现呈现明显分化。
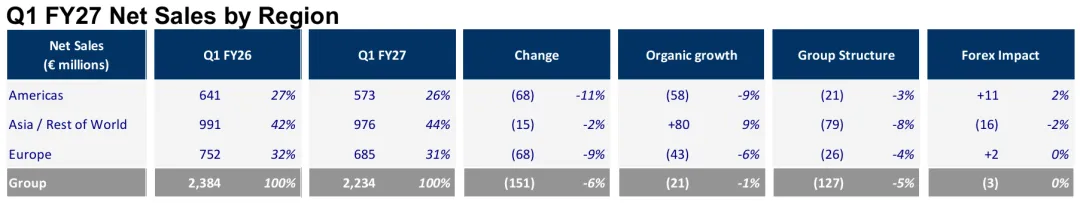
美洲地区一季度净销售额有机下滑9%。其中美国市场有机下滑10%,烈酒市场整体下降约2%,瓶装烈酒下降约4%,但进入夏季以来已开始略有改善。其中,尊美醇和甘露的终端销售表现优于各自竞品,Skrewball表现显著改善,马利宝强劲反弹。
加拿大市场温和下滑,即饮酒(RTD)势头持续但有所放缓,未能完全抵消烈酒品类的压力。巴西市场因阶段性因素出现下滑。墨西哥市场因消费需求持续疲软而大幅下滑。
亚洲及世界其他地区一季度净销售额有机增长9%,成为集团增长的主要引擎。
欧洲地区一季度净销售额有机下滑6%,年初表现疲软,受部分市场阶段性因素和即饮渠道持续压力影响。部分西欧市场温和下滑,德国市场下滑幅度较大。
全球旅游零售渠道一季度有机下滑4%,销售受到中东持续冲突影响,亚洲旅游零售市场受到的冲击尤为明显。但中秋期间强有力的促销活动支撑了马爹利销售。美洲市场销售受阶段性因素影响,欧洲市场则在旅客数量高企的支撑下表现强劲。
04
各品牌表现分化,即饮酒及本土品牌增长亮眼
从品牌层面看,战略国际品牌整体有机下滑1%。尊美醇、百龄坛、马利宝和巴黎之花增长势头强劲,芝华士和皇家礼炮实现温和增长,但被绝对伏特加和马爹利的下滑所抵消,马爹利尤其受到库存调整的影响。
战略本土品牌有机增长6%,主要受皇家之冠和Blenders Pride驱动,奥美加也保持稳健势头。
特色品牌有机下滑5%,主要受美国市场表现拖累,但秘曜龙舌兰酒(Código)和Monkey 47取得了良好业绩。
对于2027财年全年,保乐力加预计在充满差异化和不确定性的环境中实现有机净销售额基本稳定。美国和中国市场预计受自一季度开始的库存调整影响将出现下滑,但中国市场终端动销趋势有望改善;世界其他地区(尤其是印度)预计继续保持积极势头。
集团将维持广告与促销投入占净销售额约16%的水平,通过严格的成本控制和加速运营效率举措来捍卫有机营业利润率,同时持续投资数字化转型。
从中期(2027-2029财年)来看,其维持了2026财年末的展望,再次重申目标在2029财年前将净债务与EBITDA(税息折旧及摊销前利润)之比降至3倍以下。